
 Por Thyago BrancoCorretor de imóveis · CRECI-RJ 79.430
Comprar imóvel na planta: como funciona, do primeiro contato à entrega das chaves
O passo a passo da compra na planta, o que muda em relação ao imóvel pronto e os pontos que vale conferir antes de assinar.
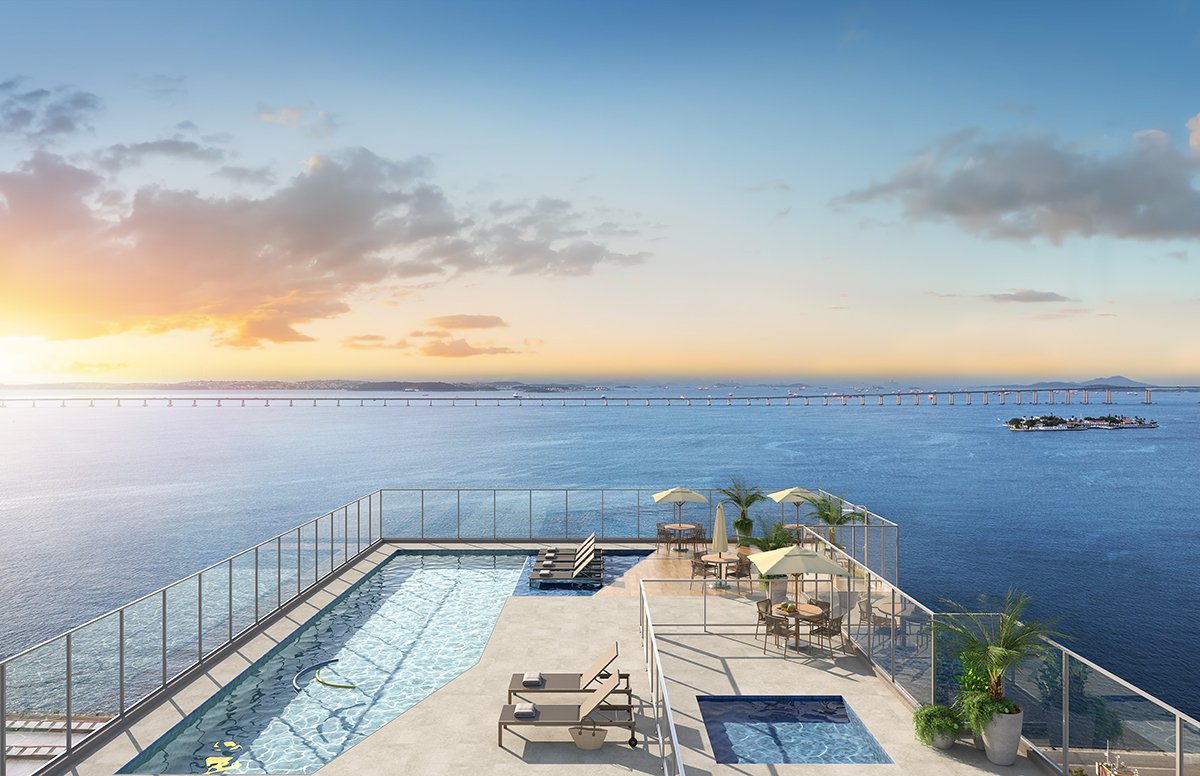
Comprar na planta é escolher hoje um apartamento que ainda vai ser construído. Em troca de esperar a obra, o comprador costuma ter um valor de entrada mais diluído, condições de pagamento próprias do lançamento e a chance de escolher a unidade com mais opções de andar e posição.
Abaixo, o caminho completo, do primeiro contato às chaves.
1. Escolha do empreendimento e da unidade
Tudo começa pelo perfil: quantos quartos você precisa, quanto quer comprometer por mês, se o objetivo é morar ou investir e qual região faz sentido para a sua rotina. Com isso, a lista de lançamentos diminui bastante.
Na hora de escolher a unidade, olhe além da metragem:
- Face e pavimento: definem sol, ventilação, ruído e vista.
- Planta: a mesma metragem pode ter distribuições bem diferentes.
- Posição no andar: unidades de canto, perto de elevador ou da área técnica têm características próprias.
2. Proposta e análise de crédito
Escolhida a unidade, você faz uma proposta com base na tabela vigente. Em seguida vem a análise de crédito, que avalia renda, compromissos financeiros e, quando for o caso, o uso do FGTS. É nessa fase que a simulação de financiamento ajuda a entender quanto da parcela futura cabe no seu orçamento.
3. Contrato
Aprovada a proposta, você assina o contrato de compra e venda com a incorporadora. Antes de assinar, vale ler com atenção:
- o memorial descritivo, que diz o que será entregue de fato (acabamentos, equipamentos, áreas comuns);
- o prazo de entrega e a tolerância prevista em contrato;
- o fluxo de pagamento: entrada, parcelas durante a obra, parcelas intermediárias e o saldo final;
- o índice de correção aplicado às parcelas durante a obra.
As imagens de divulgação são perspectivas artísticas. O que vale é o memorial descritivo e o material oficial da incorporadora.
4. Durante a obra
Enquanto o prédio sobe, você paga o fluxo combinado. É um bom período para organizar a documentação do financiamento e acompanhar o andamento da obra, que as incorporadoras costumam divulgar periodicamente.
5. Entrega das chaves
Na conclusão da obra, o saldo devedor é quitado à vista ou, o mais comum, financiado com o banco. Depois da assinatura do financiamento e da vistoria da unidade, as chaves são entregues.
Por que ter um corretor do seu lado
O atendimento do corretor não tem custo para o comprador, porque a corretagem já é paga pela incorporadora. Na prática, isso significa ter alguém para comparar empreendimentos, conferir plantas e memoriais, simular o financiamento e acompanhar cada etapa até as chaves.
Conteúdo informativo. Condições comerciais, regras de financiamento e uso do FGTS dependem de análise e das normas vigentes, e devem ser confirmadas no atendimento e com a instituição financeira.
Quer conversar sobre o seu caso?
O Thyago envia tabelas, plantas e uma simulação de financiamento dos lançamentos que combinam com o seu perfil, sem custo e sem compromisso.
Continue lendo
10 dicas para comprar seu primeiro imóvel para morar no Rio
Do orçamento à escolha do bairro: 10 dicas práticas para quem vai comprar o primeiro imóvel para morar no Rio de Janeiro, sem sustos no caminho.
Ler artigo
Juros, inflação e dólar: o que muda na compra do imóvel na planta
Entenda de forma simples como Selic, inflação, INCC e câmbio mexem no financiamento e nas parcelas de quem compra imóvel na planta no Rio.
Ler artigoMinha Casa Minha Vida: o que mudou em 2026 para quem compra na planta
Compare as regras antigas e as novas do MCMV: faixas de renda, teto do imóvel, subsídio e juros. Veja o que muda para quem compra na planta no Rio.
Ler artigo