
 Por Thyago BrancoCorretor de imóveis · CRECI-RJ 79.430
10 dicas para comprar seu primeiro imóvel para morar no Rio
Do orçamento à escolha do bairro: 10 dicas práticas para quem vai comprar o primeiro imóvel para morar no Rio de Janeiro, sem sustos no caminho.
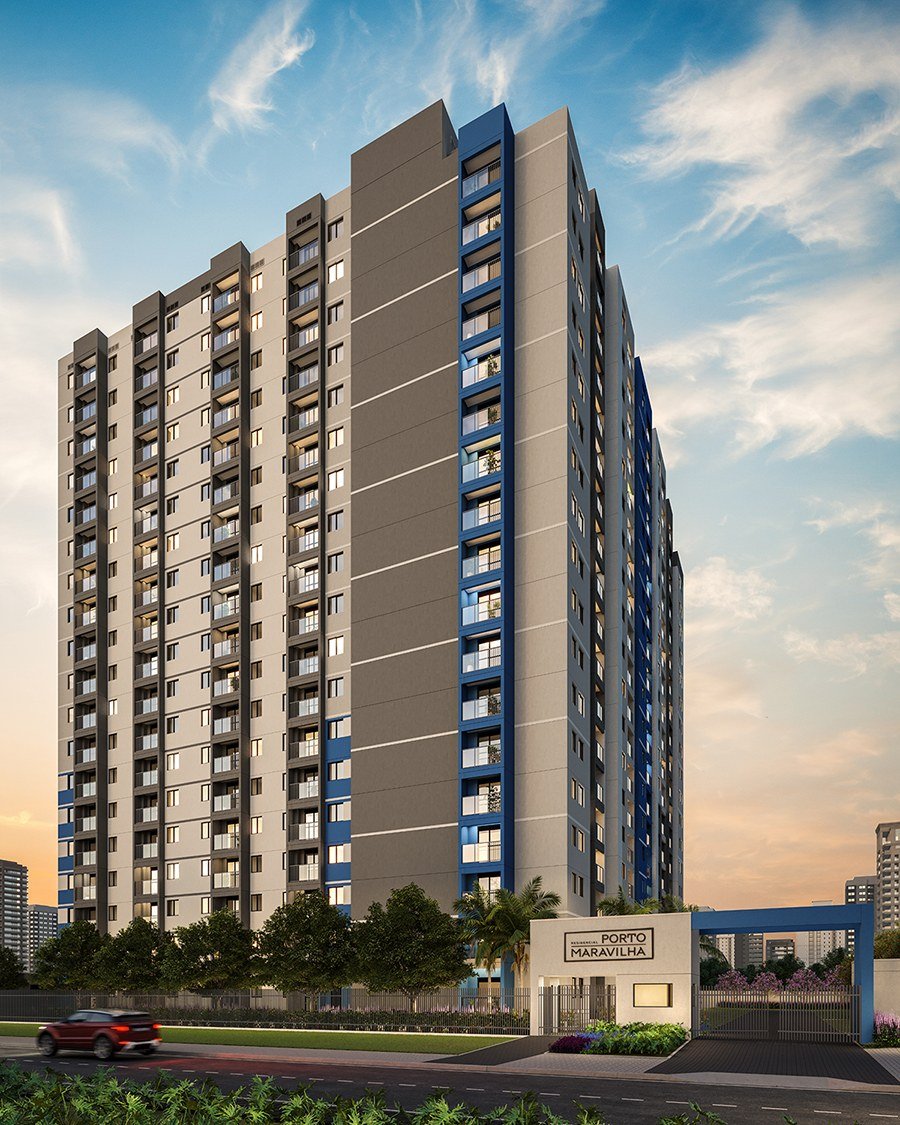
Comprar o primeiro imóvel é uma das maiores decisões da vida. E no Rio de Janeiro ela tem um tempero a mais: trânsito, calor, chuva forte no verão e bairros muito diferentes entre si, às vezes a poucas quadras de distância.
Reunimos 10 dicas práticas para quem quer sair do aluguel (ou da casa dos pais) e comprar um lugar para morar. A ideia não é falar só de financiamento. É ajudar você a escolher um imóvel que faça sentido no seu dia a dia.
Antes de procurar: organize o bolso
1. Descubra quanto cabe no seu orçamento, e não só quanto o banco aprova. O banco calcula um limite de parcela com base na sua renda. Mas isso não quer dizer que essa seja a parcela confortável para você. Anote seus gastos fixos do mês (mercado, transporte, escola, contas) e veja quanto sobra de verdade. A parcela ideal é aquela que você paga sem apertar o resto da vida.
2. Some os custos que vêm além do preço do imóvel. Muita gente esquece que a compra tem despesas extras. As principais são:
- ITBI (Imposto sobre Transmissão de Bens Imóveis): é cobrado pela prefeitura quando o imóvel passa para o seu nome. Na cidade do Rio, segundo guias especializados do mercado consultados em 2026, a alíquota padrão é de 3%, calculada sobre o maior valor entre o preço pago e o valor de referência da prefeitura. Existem regras de desconto ou isenção em alguns casos, mas as informações divulgadas não batem entre si. Por isso, confirme sempre a regra válida para o seu caso.
- Cartório: registro do imóvel e, quando houver, a escritura.
- Condomínio e IPTU: entram na conta todo mês ou todo ano depois que você recebe as chaves.
- Mudança e móveis: cortinas, eletrodomésticos e pequenas obras também pesam.
3. Veja se você se encaixa no Minha Casa Minha Vida. O programa mudou bastante e hoje atende também a classe média. Segundo o Ministério das Cidades, em 2026 a Faixa 3 passou a atender famílias com renda de até R$ 9.600, e a Faixa 4 subiu para renda de até R$ 13 mil. Os valores máximos dos imóveis também aumentaram: até R$ 400 mil na Faixa 3 e até R$ 600 mil na Faixa 4. De acordo com a Caixa, a modalidade Classe Média permite financiar imóveis novos, usados ou na planta dentro desse limite. As condições de cada família (subsídio, juros e uso do FGTS) são confirmadas na análise de crédito.
4. Não use toda a sua reserva na entrada. É tentador colocar todo o dinheiro guardado na entrada para baixar a parcela. Mas guarde uma reserva para imprevistos: perda de emprego, problema de saúde ou gastos da mudança. Ter esse colchão deixa a compra mais tranquila.
Na hora de escolher o lugar: pense no seu dia a dia
5. Escolha o bairro pelo trajeto, não só pelo preço. No Rio, uma hora a mais de deslocamento por dia muda a qualidade de vida. Faça o caminho até o trabalho ou a faculdade no horário em que você realmente vai fazer. Veja quais opções existem perto: metrô, trem, VLT, BRT, ônibus ou barcas. Quem trabalha no Centro, por exemplo, costuma valorizar morar perto, como no Centro ou na região do Porto Maravilha. Quem trabalha do outro lado da baía pode olhar com carinho para Niterói.
6. Visite a região em horários diferentes. Um bairro pode ser calmo às 10h de um sábado e bem diferente às 19h de uma quarta-feira. Passe por lá de dia e de noite. Observe o movimento, a iluminação das ruas e o barulho. Converse com quem mora ou trabalha por perto.
7. Repare no que existe a pé. Mercado, farmácia, padaria, escola, posto de saúde e praça fazem diferença na rotina. Se você não tem carro, isso pesa ainda mais. Em dia de chuva forte, também vale saber como a região costuma se comportar e se as ruas de acesso costumam alagar.
Olhando o imóvel: detalhes que pesam depois
8. Pense no sol e na ventilação. O calor carioca é sério. Um apartamento que recebe sol da manhã tende a ser mais fresco à tarde. Já o sol da tarde esquenta mais os cômodos. Pergunte para onde ficam as janelas da unidade que você está avaliando e se há ventilação cruzada (janelas em lados diferentes, que deixam o ar circular). Isso pode reduzir a conta de luz com ar-condicionado.
9. Coloque o condomínio na conta junto com a parcela. Área de lazer completa é ótima, mas piscina, academia e espaços de convivência têm custo de manutenção. Pergunte qual é a estimativa de condomínio e some esse valor à parcela do financiamento. O que importa é o total que sai do seu bolso por mês.
10. Confira a documentação e quem está construindo. No imóvel na planta, peça para ver o registro da incorporação (o documento no cartório que autoriza a venda das unidades antes da obra) e o memorial descritivo (que diz quais materiais e acabamentos serão entregues). Pesquise o histórico da construtora: obras entregues, prazos cumpridos e a opinião de quem já comprou. Leia o contrato com calma e tire todas as dúvidas antes de assinar.
Um último conselho: pense nos próximos anos
O primeiro imóvel costuma acompanhar mudanças grandes: casamento, filhos, trabalho em casa. Pergunte a si mesmo se o espaço vai servir daqui a cinco anos. Ter um cantinho para home office ou um quarto a mais pode evitar uma nova mudança cedo demais.
Vale também pensar na liquidez, ou seja, na facilidade de vender ou alugar no futuro. Imóveis bem localizados, perto de transporte e serviços, costumam despertar mais interesse quando chega a hora de trocar.
Se quiser ler mais sobre FGTS, financiamento e regiões do Rio, confira outros artigos no nosso blog.
Ficou com alguma dúvida ou quer saber quanto cabe no seu orçamento? Converse com o corretor Thyago Branco. Ele pode explicar cada etapa, ver em qual faixa do programa você se encaixa e simular as condições para o seu caso, sem compromisso.
Fontes
- Ministério das Cidades: Novas condições do Minha Casa, Minha Vida disponíveis à população
- Caixa: Minha Casa, Minha Vida – Classe Média
- Agência Gov: a classe média que o Minha Casa, Minha Vida passou a alcançar
- Enjoy Imóveis: ITBI no Rio de Janeiro em 2026
- Lançamentos RJ: ITBI no Rio, guia para compradores 2026
Conteúdo informativo. Condições comerciais, regras de financiamento e uso do FGTS dependem de análise e das normas vigentes, e devem ser confirmadas no atendimento e com a instituição financeira.
Quer conversar sobre o seu caso?
O Thyago envia tabelas, plantas e uma simulação de financiamento dos lançamentos que combinam com o seu perfil, sem custo e sem compromisso.
Continue lendo
Juros, inflação e dólar: o que muda na compra do imóvel na planta
Entenda de forma simples como Selic, inflação, INCC e câmbio mexem no financiamento e nas parcelas de quem compra imóvel na planta no Rio.
Ler artigo
Minha Casa Minha Vida: o que mudou em 2026 para quem compra na planta
Compare as regras antigas e as novas do MCMV: faixas de renda, teto do imóvel, subsídio e juros. Veja o que muda para quem compra na planta no Rio.
Ler artigo
FGTS e financiamento: o que conferir antes de comprar o primeiro imóvel
Como o FGTS pode entrar na compra, o que os bancos analisam no financiamento e por que fazer a simulação antes de escolher a unidade.
Ler artigo